Taux d’intérêt au-dessus de 4 % : ce que ça change pour vous
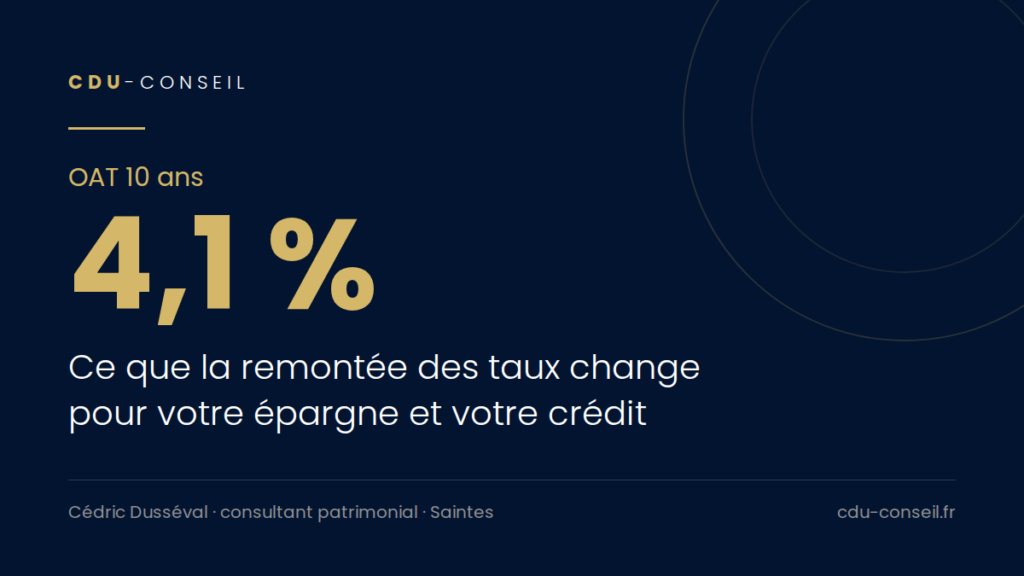
Depuis la rentrée, beaucoup d’entre vous m’interrogent sur la remontée des taux. La question est légitime : l’État français paie désormais plus de 4 % pour emprunter sur dix ans, du jamais vu depuis une quinzaine d’années. Les banques ont suivi en septembre, et un crédit immobilier sur vingt ans se négocie maintenant aux alentours de 3,5 %.
Voici ma lecture de la situation, côté crédit puis côté épargne.
Vous avez un projet d’achat
Prenons un exemple concret. Pour 250 000 € sur vingt ans, un taux de 3,54 % au lieu de 3,20 % représente une mensualité supérieure d’environ 43 €. Au bout des vingt ans, l’écart dépasse 10 000 € d’intérêts.
Ce chiffre ne doit pas faire renoncer à un projet solide. Les banques financent toujours, mais elles examinent les dossiers de plus près. Un apport personnel, des revenus réguliers et un plan de financement bien construit pèsent lourd au moment de négocier. Pour un premier achat, certaines banques réservent une partie du prêt à un taux réduit, et le PTZ est prolongé jusqu’à fin 2027. Le vrai verrou reste le taux d’endettement, limité à 35 % de vos revenus, assurance incluse.
Vous avez de l’épargne
La hausse des taux finit par profiter à l’épargnant, mais elle demande de la patience. Les assureurs investissent l’essentiel des fonds en euros en obligations, achetées année après année. Les titres récents rapportent davantage, mais ils cohabitent encore longtemps avec ceux achetés quand les taux étaient proches de zéro. Le rendement de votre fonds en euros devrait donc progresser par paliers, sans que personne puisse annoncer de chiffre aujourd’hui.
Le Livret A, lui, rapporte 1,70 % depuis le 1er août, dans la limite de 22 950 €. Je le considère comme la réserve de sécurité du foyer, pas comme un placement pour les années à venir.
Vous remboursez déjà un prêt à taux fixe
C’est souvent là que je vois des décisions prises avec les meilleures intentions, mais qui coûtent cher. Si votre prêt a été signé à un taux nettement inférieur à ce que rapportent aujourd’hui les obligations d’État, le rembourser en avance avec votre épargne peut vous faire perdre de l’argent.
La loi encadre les pénalités de remboursement anticipé : six mois d’intérêts au maximum, et jamais plus de 3 % du capital restant. Ce ne sont donc pas les frais qui doivent guider votre choix. La bonne question est de savoir combien vous coûte ce crédit, et combien la même somme pourrait rapporter si elle restait placée. Il faut aussi conserver de la trésorerie disponible et penser à vos futurs projets.
Mon conseil
Pas de décision dans l’urgence. En revanche, c’est un bon moment pour revoir l’équilibre entre votre épargne disponible, vos placements et vos crédits. Beaucoup de ces arbitrages ont été faits à une époque où l’argent ne coûtait presque rien. Le contexte a changé, votre stratégie mérite peut-être un ajustement.
C’est précisément ce que nous regardons ensemble lors d’un bilan patrimonial. Je reste à votre écoute pour en parler.
Cédric Dusséval, consultant patrimonial
Informations à caractère général, ne constituant pas un conseil personnalisé. Sources : Agence France Trésor, Banque de France, Insee.
Faisons le point sur votre situation
Un premier échange gratuit, sans engagement, pour y voir clair sur votre projet patrimonial.
Réserver un échangeCet article a une vocation d'information générale et ne constitue pas un conseil personnalisé. Chaque situation mérite une étude adaptée.